BILLETERAS DIGITALES REGULADAS POR LA SBS OFRECEN MAYOR RESPLADO Y SEGURIDAD AL USUARIO
Supervisión, mecanismos formales de atención y gestión de riesgos son algunos de los aspectos que pueden considerar los usuarios al elegir una billetera digital.
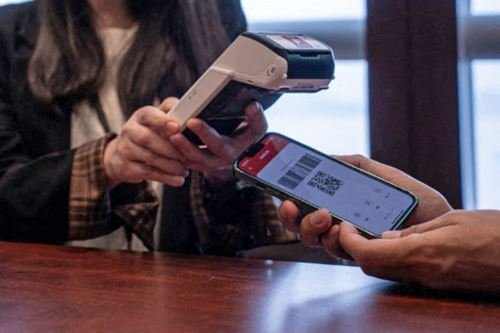
(Agencia Andina) Las billeteras digitales se han convertido en una herramienta habitual para realizar pagos, transferir dinero y recibir fondos desde el celular. Este crecimiento acompaña la expansión del comercio electrónico y de los servicios financieros digitales en el Perú.

Según el E-Commerce Data Library de Payments and Commerce Market Intelligence (PCMI), el 74 % de las compras en línea en el país se realiza desde dispositivos móviles. Asimismo, la Superintendencia de Banca, Seguros y AFP (SBS) señala que más del 70 % de los adultos en el Perú cuenta actualmente con algún tipo de cuenta o billetera.
Ante este escenario, los usuarios no solo pueden evaluar las funcionalidades de una billetera digital, sino también conocer quién ofrece el servicio, bajo qué marco opera y qué mecanismos dispone para atender consultas, reclamos y aspectos relacionados con la seguridad.
Fernando Gonzales, Oficial de Seguridad de la Información de Ligo, explicó que es importante identificar a la empresa responsable del servicio y conocer el respaldo que ofrece, además de sus canales de atención y las medidas aplicadas para proteger la información.
Tres aspectos para considerar
Entre los principales elementos que los usuarios pueden evaluar se encuentra, en primer lugar, la claridad sobre el proveedor. Conocer qué empresa ofrece la billetera permite identificar al responsable de la operación y los canales formales disponibles para consultas y reclamos.
En segundo lugar, está el marco de supervisión. Cuando una entidad se encuentra bajo supervisión de la SBS, debe cumplir con las disposiciones y requerimientos que le sean aplicables. Este aspecto proporciona información adicional al momento de comparar alternativas para realizar operaciones digitales.
Otro factor es la gestión de la seguridad de la información. Si bien la regulación constituye un componente importante, la protección de los datos también requiere procesos destinados a identificar y gestionar los riesgos asociados a las operaciones digitales.
Hacia un ecosistema de pagos más interoperable
El crecimiento de las billeteras digitales también ocurre en paralelo con la evolución de la infraestructura de pagos del país. El Banco Central de Reserva del Perú (BCRP) viene impulsando iniciativas orientadas a ampliar la interoperabilidad y facilitar la conexión entre los distintos participantes del sistema.
En este contexto, la evolución hacia esquemas de Open Banking y una mayor interoperabilidad podría permitir experiencias de pago más integradas, mientras las empresas desarrollan servicios adaptados a las nuevas formas de administrar y movilizar el dinero.
Así, para elegir una billetera digital, los usuarios pueden considerar no solo sus funcionalidades, sino también el respaldo de la entidad que la ofrece, su marco de supervisión, las medidas de seguridad implementadas y su integración con un ecosistema financiero cada vez más conectado.

